Инвестор открывает приложение, видит рост портфеля и мысленно прибавляет прибыль к будущему первоначальному взносу, хотя рынок ещё способен перемениться за несколько дней. Когда инвесторы или частные покупатели планируют взять квартиру в ипотеку, привычные представления о доходности приходится сопоставлять с долгим кредитом, обязательным платежом и расходами на само жильё.
Навык здесь общий: деньги распределяют не по обещанной выгоде, а по сроку, риску и назначению. Поэтому подготовка начинается задолго до заявки в банк и включает резерв, постепенную фиксацию капитала, проверку нагрузки и разбор объекта как финансового обязательства.
Первоначальный взнос нельзя оставлять на волю рынка
Деньги, которые потребуются для сделки в ближайшем будущем, обычно выводят из активов с резкими колебаниями заранее. Это не прогноз падения и не отказ от инвестиций. У капитала просто меняется задача: раньше он мог переждать просадку, теперь должен оказаться доступным к определённой дате и в известном объёме.
Особенно заметен конфликт сроков у владельцев криптовалют. На экране сумма выглядит почти готовым взносом, но вечерняя котировка не гарантирует ту же покупательную способность утром. Рынок может двигаться резко, а продавец квартиры, оценщик и банк живут по календарю документов. Если задаток уже передан, ждать восстановления цены бывает некогда.
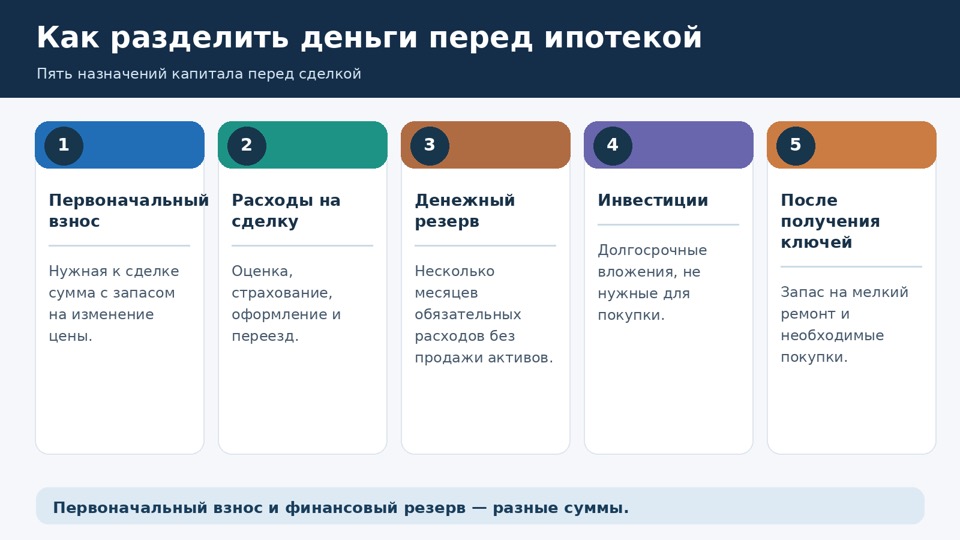
Подготовленный инвестор разделяет капитал по назначению. Долгосрочная часть остаётся в портфеле и сохраняет выбранный уровень риска. Средства для сделки постепенно переходят туда, где стоимость меньше зависит от дневных колебаний и откуда деньги можно получить без задержки. Отдельно хранится резерв: он не считается первоначальным взносом, даже если до покупки остаётся совсем немного.
Основные направления грамотного разделения капитала перед подачей заявки в банк:
- Сформировать сумму первоначального взноса с запасом на возможное изменение цены объекта.
- Подготовить денежные средства на оценку, страхование, юридическое оформление и переезд.
- Выделить нетронутый резерв на несколько месяцев обязательных бытовых расходов.
- Сохранить долгосрочные инвестиции, продажа которых не требуется для завершения сделки.
- Оставить небольшой остаток на непредвиденные бытовые работы после получения ключей.
Последний пункт часто недооценивают. В пустой квартире быстро обнаруживаются расходы, которых не было в банковском расчёте: требуется заменить замок, перевезти вещи, купить светильники или устранить протечку под мойкой. По отдельности суммы могут казаться терпимыми, но несколько платежей подряд съедают остаток свободных денег. В такой ситуации продавать активы приходится уже не по плану, а в день, назначенный мастером.
Размер резерва зависит от устойчивости дохода. Человеку с фиксированной зарплатой и понятными расходами обычно проще оценить запас, чем владельцу бизнеса, специалисту с сезонными заказами или инвестору, который регулярно покрывает траты прибылью от рынка. Ориентир в несколько месяцев обязательных платежей полезен лишь как начало расчёта. Если доход меняется скачками, запас увеличивают до уровня, при котором ипотека, питание, коммунальные счета и лечение оплачиваются без продажи рискованных активов.
Тут проявляется неприятная психологическая ловушка. Продать выросшую криптовалюту ради взноса бывает легче, чем зафиксировать убыток по позиции, которая всё ещё находится ниже цены покупки. Однако квартира не знает, по какой котировке приобретался актив. Для сделки имеет значение доступная сумма, а не надежда вернуть прошлую оценку портфеля. Иногда разумнее признать убыток по части позиции, чем рисковать задатком и всей схемой финансирования.
Ипотечный платёж проверяют не только по текущему доходу
Посильный платёж остаётся посильным и в неудачный месяц. Поэтому расчёт ведут не от максимального заработка и не от среднего показателя удачного года, а от дохода, который с высокой вероятностью сохранится после болезни, смены работы или слабого сезона. Банк оценивает заёмщика по собственным правилам, но одобрение не означает, что семейному бюджету будет легко.
На столе лежат выписки, рядом остывает чай, а калькулятор показывает аккуратную сумму ежемесячного платежа. В этом числе нет ремонта автомобиля, внезапного лечения и периода между двумя проектами. Нет там и колебаний инвестиционного портфеля. Расчёт приходится расширять вручную.
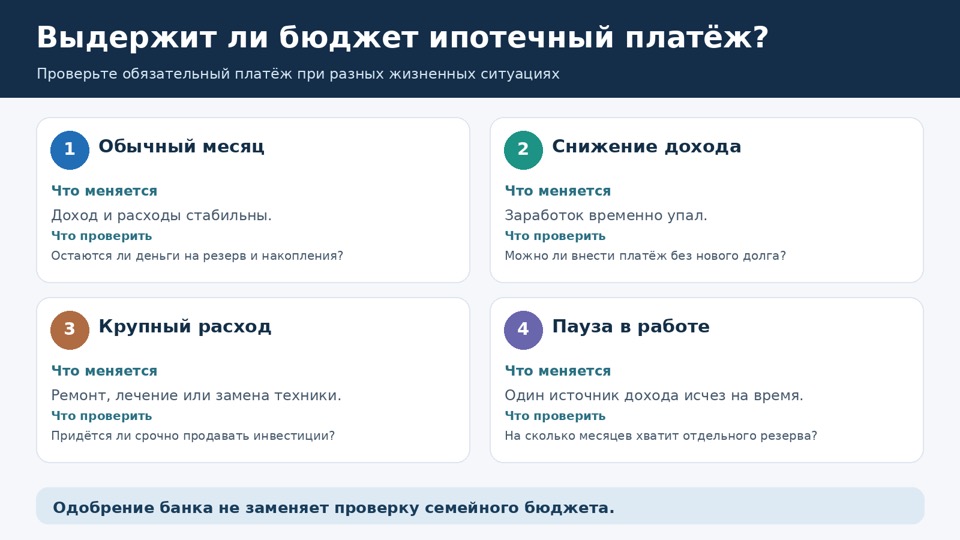
Сначала из устойчивого месячного дохода вычитают обычные расходы, страховые платежи, содержание жилья и взносы по другим долгам. Затем моделируют снижение дохода хотя бы на пятую часть. Для семьи с двумя работающими полезен и более жёсткий сценарий: несколько месяцев деньги приносит только один человек. Если ипотека в такой модели оплачивается лишь за счёт кредитной карты или продажи инвестиций, цена квартиры превышает фактические возможности семьи.
|
Сценарий |
Что меняется |
Что проверяет заёмщик |
|
Обычный месяц |
Доходы и расходы идут по привычному графику |
Остаются ли деньги на резерв и долгосрочные накопления |
|
Слабый доход |
Заработок временно снижается |
Покрывается ли платёж без нового долга |
|
Крупная бытовая трата |
Возникает ремонт, лечение или замена техники |
Не приходится ли срочно продавать активы |
|
Пауза в работе |
Один источник дохода исчезает на несколько месяцев |
На какой срок хватит отдельного денежного резерва |
Ставка сама по себе не описывает полную стоимость кредита. В документах проверяют полную стоимость кредита, обязательные условия страхования, порядок изменения платежа, комиссии и требования к сопутствующим услугам. Низкая цифра в рекламном сообщении может действовать только при определённых условиях, зависеть от размера первоначального взноса или покупки дополнительных услуг. Сравнивать предложения следует при одинаковых сумме, сроке и наборе условий.
Длинный срок уменьшает ежемесячную нагрузку, но увеличивает общую сумму процентов. При коротком сроке платёж выше и оставляет меньше свободных средств в бюджете. Универсального срока нет. Для человека с переменным доходом одним из вариантов может быть договор с меньшим обязательным платежом и последующим досрочным погашением, если условия кредита это позволяют. Обязательство остаётся более умеренным, а в благоприятные месяцы часть свободных денег можно направлять на уменьшение долга.
При этом досрочное погашение не должно поглощать весь свободный капитал. Между уменьшением долга и сохранением ликвидности приходится выбирать: деньги, внесённые в ипотеку, нельзя быстро использовать для лечения, ремонта или другой срочной цели. Если резерв пуст, даже плановый платёж способен создать дополнительную нагрузку после непредвиденных расходов.
Инвестиционная доходность тоже не гарантирует, что сохранение долга окажется выгоднее его досрочного погашения. Сравнение по принципу «портфель растёт быстрее ипотечной ставки» не учитывает налоги, комиссии, просадки и разницу между ожидаемой и фактической доходностью. Проценты по кредиту начисляются в соответствии с договором, тогда как доходность рынка заранее неизвестна. Часть капитала можно оставить в инвестициях, если обязательный платёж и резерв не зависят от будущего результата портфеля.
Как подготовить инвестиционный капитал к покупке квартиры
Капитал для покупки жилья стоит фиксировать поэтапно, если до сделки ещё остаётся время. Такой подход снижает зависимость от одной рыночной цены и конкретного дня. Инвестор заранее определяет суммы и даты, после которых соответствующая часть капитала перестаёт участвовать в рискованных операциях.
Один из вариантов — постепенно сокращать долю волатильных активов по мере приближения сделки, переводя прибыль и часть первоначального капитала в более устойчивую форму. Последний период перед внесением задатка лучше проходить без расчёта на дополнительный рост рынка. Количество этапов зависит от срока до покупки, размера портфеля и операционных расходов. Слишком частые переводы могут увеличить комиссии без заметной пользы.
Историю происхождения денег стоит собирать ещё до подачи заявки в банк. Выписки, договоры, справки и подтверждения операций сохраняют по мере формирования капитала, а не накануне сделки. У владельца криптовалют цепочка может включать покупку актива, переводы между собственными счетами, продажу и последующее поступление обычных денежных средств. Чем больше промежуточных операций, тем сложнее восстановить их спустя несколько лет по отдельным письмам и снимкам экрана.
В такой ситуации особенно важна последовательность документов. Банк может запросить подтверждения в рамках своих проверок, а отдельные операции могут иметь налоговые последствия. Конкретный перечень документов зависит от вида актива и способа сделки, поэтому спорные вопросы стоит заранее уточнить у профильного специалиста. Не следует придумывать назначение платежа или восстанавливать объяснение задним числом: несоответствие дат и документов может вызвать дополнительные вопросы.
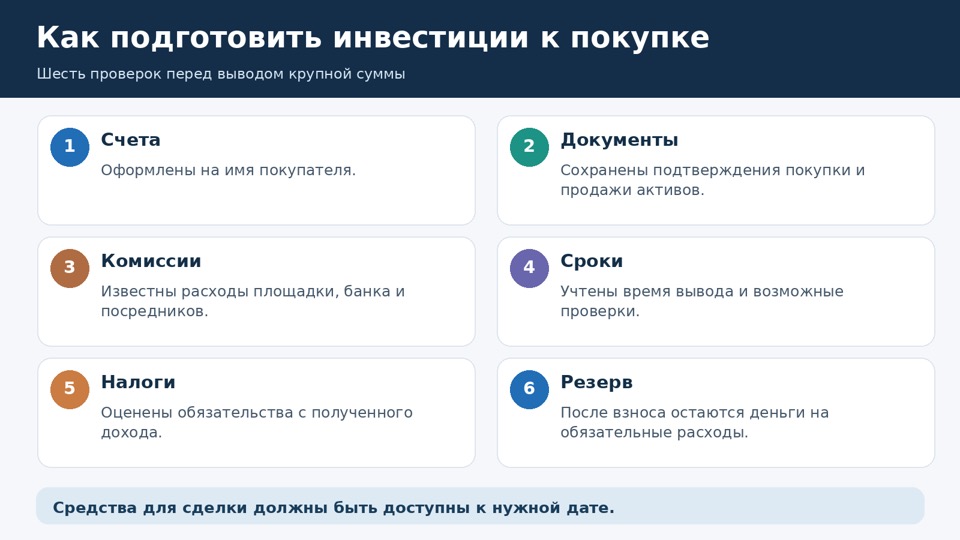
Перед выводом крупной суммы средств инвестору важно проверить основные параметры:
- Открыты ли счета на имя покупателя и совпадают ли данные владельца во всех документах.
- Сохранились ли официальные документы о покупке и последующей продаже актива.
- Какие комиссии удержат торговая площадка, банк и платёжный посредник.
- Сколько времени займёт вывод средств с учётом возможной дополнительной проверки.
- Возникает ли обязанность рассчитать и задекларировать налог с полученного дохода.
- Останется ли денежный резерв после перевода первоначального взноса.
Налоговые обязательства стоит учитывать до расчёта доступного капитала. Если обязанность уже возникла, соответствующую сумму отделяют от денег, предназначенных для покупки квартиры. Иначе следующий платёжный период может поставить семью перед выбором между текущими расходами и исполнением налоговых обязательств.
Часть инвесторов стремится сохранить перспективные позиции и одновременно финансировать максимально возможную долю стоимости жилья за счёт кредита. Такой подход увеличивает финансовую нагрузку: человек одновременно сохраняет волатильный портфель и обслуживает крупный долг. При снижении стоимости активов и сокращении дохода эти риски могут проявиться одновременно, тогда как ипотечный платёж продолжает оставаться обязательным.
Полная распродажа портфеля ради максимального первоначального взноса тоже требует отдельного расчёта. Она уменьшает размер кредита, но сокращает ликвидный капитал семьи и может нарушить долгосрочный инвестиционный план. Поэтому сравнивают последствия каждого варианта: как изменится ежемесячный платёж, какие активы придётся продать, сколько средств останется вне недвижимости и выдержит ли бюджет несколько месяцев с более низким доходом.
Как оценить реальную стоимость квартиры
Фактическая стоимость жилья включает больше, чем сумму в договоре. К ней добавляются расходы на кредит, оформление, страхование, переезд, содержание и работы, необходимые для нормального использования квартиры. Более дешёвый объект с изношенными коммуникациями способен потребовать больше свободных средств в первый год, чем более дорогой вариант с предсказуемым состоянием.
Осмотр начинают с технических характеристик. Сначала проверяют конструктивные элементы, окна, отопление, водоснабжение, электрику, вентиляцию и следы сырости. Запах свежей краски может быть обычным следствием ремонта, однако локально перекрашенный участок возле стояка стоит осмотреть внимательнее.
Документы требуют такой же последовательности, как отчёт по инвестиционному инструменту. Проверяют сведения об объекте и правообладателях, основания возникновения права, ограничения, согласованность планировки и условия освобождения квартиры. Объём юридической проверки зависит от истории объекта. При сложной цепочке переходов права или наличии собственников, чьи интересы требуют дополнительной защиты, одной сверки данных недостаточно.
Банковская оценка решает задачу кредитора и не заменяет техническую или юридическую проверку для покупателя. Одобрение объекта означает соответствие требованиям конкретной кредитной процедуры. Оно не гарантирует отсутствие бытовых проблем, исправность инженерных систем или отсутствие будущих споров.
Ежемесячные расходы выясняют по документам и фактическим начислениям. Имеют значение плата за содержание жилья, коммунальные услуги, обязательные взносы, особенности отопления и запланированные крупные работы в доме. Даже небольшая разница в регулярных платежах влияет на семейный бюджет на всём сроке кредита.
Ликвидность квартиры проявляется и при изменении жизненных обстоятельств. Может потребоваться переезд, сдача объекта в аренду или рефинансирование долга. Поэтому оценивают планировку, состояние дома, уровень шума, доступность повседневной инфраструктуры и круг потенциальных покупателей. Необычная особенность может быть привлекательна конкретному владельцу, но одновременно сократить число заинтересованных покупателей.
На просмотре полезно задержаться после основной беседы. Когда продавец замолкает, становятся слышны лифт, вода в стояке, шаги сверху и транспорт за окном. Повторный визит в другое время суток иногда меняет впечатление сильнее, чем фотографии в объявлении.
Если квартира требует ремонта, предварительную смету составляют до окончательного определения кредитной суммы. Работы удобно разделить на обязательные и те, которые можно отложить. К первой группе относятся неисправности, мешающие пользоваться жильём или создающие риск дальнейшего ущерба. Замена отделки ради другого оттенка стен может подождать.
Цена объекта должна оставлять средства на жизнь после покупки. Если первоначальный взнос забирает весь капитал, ежемесячный платёж занимает значительную часть свободного дохода, а ремонт предполагается оплачивать будущей инвестиционной прибылью, финансовый план становится зависимым сразу от нескольких неопределённых условий. Достаточно одного неблагоприятного изменения, чтобы нагрузка выросла.
Как восстановить финансовый план после покупки жилья
Ипотека меняет структуру личных финансов, но не отменяет накопления и инвестиции. После сделки сначала восстанавливают резерв, потраченный на покупку и переезд, затем возвращаются к регулярным инвестициям в объёме, который не мешает выполнять обязательные платежи. Увеличивать инвестиционный риск ради быстрого восстановления прежнего размера портфеля не стоит: крупный долг уже создаёт дополнительную финансовую нагрузку.
В первые месяцы расходы лучше фиксировать по факту. Квитанции, мелкий ремонт и бытовые покупки покажут реальную стоимость нового режима. После этого станет понятнее, какую сумму направлять на досрочное погашение, сколько оставлять в ликвидной форме и сколько можно снова инвестировать.
Квартира при этом не обязана рассматриваться как инвестиционный актив. Если жильё куплено для собственного проживания, его основная функция — обеспечение жилищной потребности. Рост стоимости возможен, но заранее не гарантирован. Такое разделение позволяет оценивать ипотеку через реальные расходы семьи, а инвестиционный портфель — по его собственной стратегии.
Финансовая дисциплина после покупки продолжается в повседневных решениях: резерв хранится отдельно, инвестиционный риск учитывается заранее, а новые вложения планируются только после учёта обязательного ипотечного платежа и текущих расходов.